廃業した取引先の請求書? - 取引先の廃業確認をする方法
取引先の廃業確認が実務で問題になる瞬間は、だいたい同じです。発注して物を受け取り代金まで送った後、税金計算書を整理していて、その会社がとっくに店を畳んでいたと知る。相手から先に知らせてくることは、まずありません。
この記事は取引先の廃業確認をめぐって実際によく交わされる質問五つに、その順番で答えます。前提として扱うのは韓国の事業者登録制度で、照会を提供しているのは韓国の国税庁です。日本のインボイス制度とは別の仕組みなので、そこは分けて読んでください。
税務処理の結論を出す記事ではありません。それは案件ごとに分かれ、税務代理人の領域だからです。ここで扱うのは確認の方法と確認すべき時点までです。
- 韓国の取引先の登録状態をどこでどう調べるのかがわかります。
- 休業と廃業が実務でどう違うのかを区別できます。
- 取引のどの時点で確認すると安く済むのか判断できます。
Q. 取引先の廃業確認はどうやるのですか
事業者登録番号10桁があれば足ります。韓国の国税庁が事業者登録状態照会を提供していて、その番号が今どの状態かを確認できます。結果は継続事業者・休業者・廃業者の三つに分かれます。
これに加えて、相手から伝えられた情報そのものが正しいかを見たいときがあります。そこで使うのが真偽確認です。事業者登録番号に代表者名と開業日を合わせて入れ、この組み合わせが国税庁の記録と同じかを突き合わせます。
二つは問いが違います。状態照会は「今も生きている事業者か」を問い、真偽確認は「受け取った情報が記録と同じか」を問います。名義が変わっていたり名刺が古かったりする場合は、後者で引っかかります。
| 照会 | 入れる値 | わかること |
|---|---|---|
| 事業者登録状態照会 | 事業者登録番号 | 継続事業者・休業者・廃業者 |
| 真偽確認 | 番号 + 代表者名 + 開業日 | 三つの値の組み合わせが記録と一致するか |
番号をどこから持ってくるかも、見た目より重要です。名刺や以前の契約書の番号は古くなっていることがあります。受け取った税金計算書に印字された番号をそのまま入れるのが最も正確です。
ブラウザですぐ回してみるなら事業者登録番号の照会を使ってください。番号と代表者名、開業日を入れると国税庁の記録と一致するかを教えてくれます。入力した値は照会の目的にだけ使われ、サーバーには残りません。
Q. 休業と廃業は何が違うのですか
結果が三つに分かれるのには理由があります。休業者は事業を一時的に止めている状態で、登録そのものは残っています。廃業者は事業者登録が抹消された状態です。
実務で分かれるのは一点だけ。今この相手と取引を続けてよいのか。廃業なら答えは明確ですが、休業は曖昧です。まもなく再開するかもしれないし、事実上畳んでいるかもしれません。
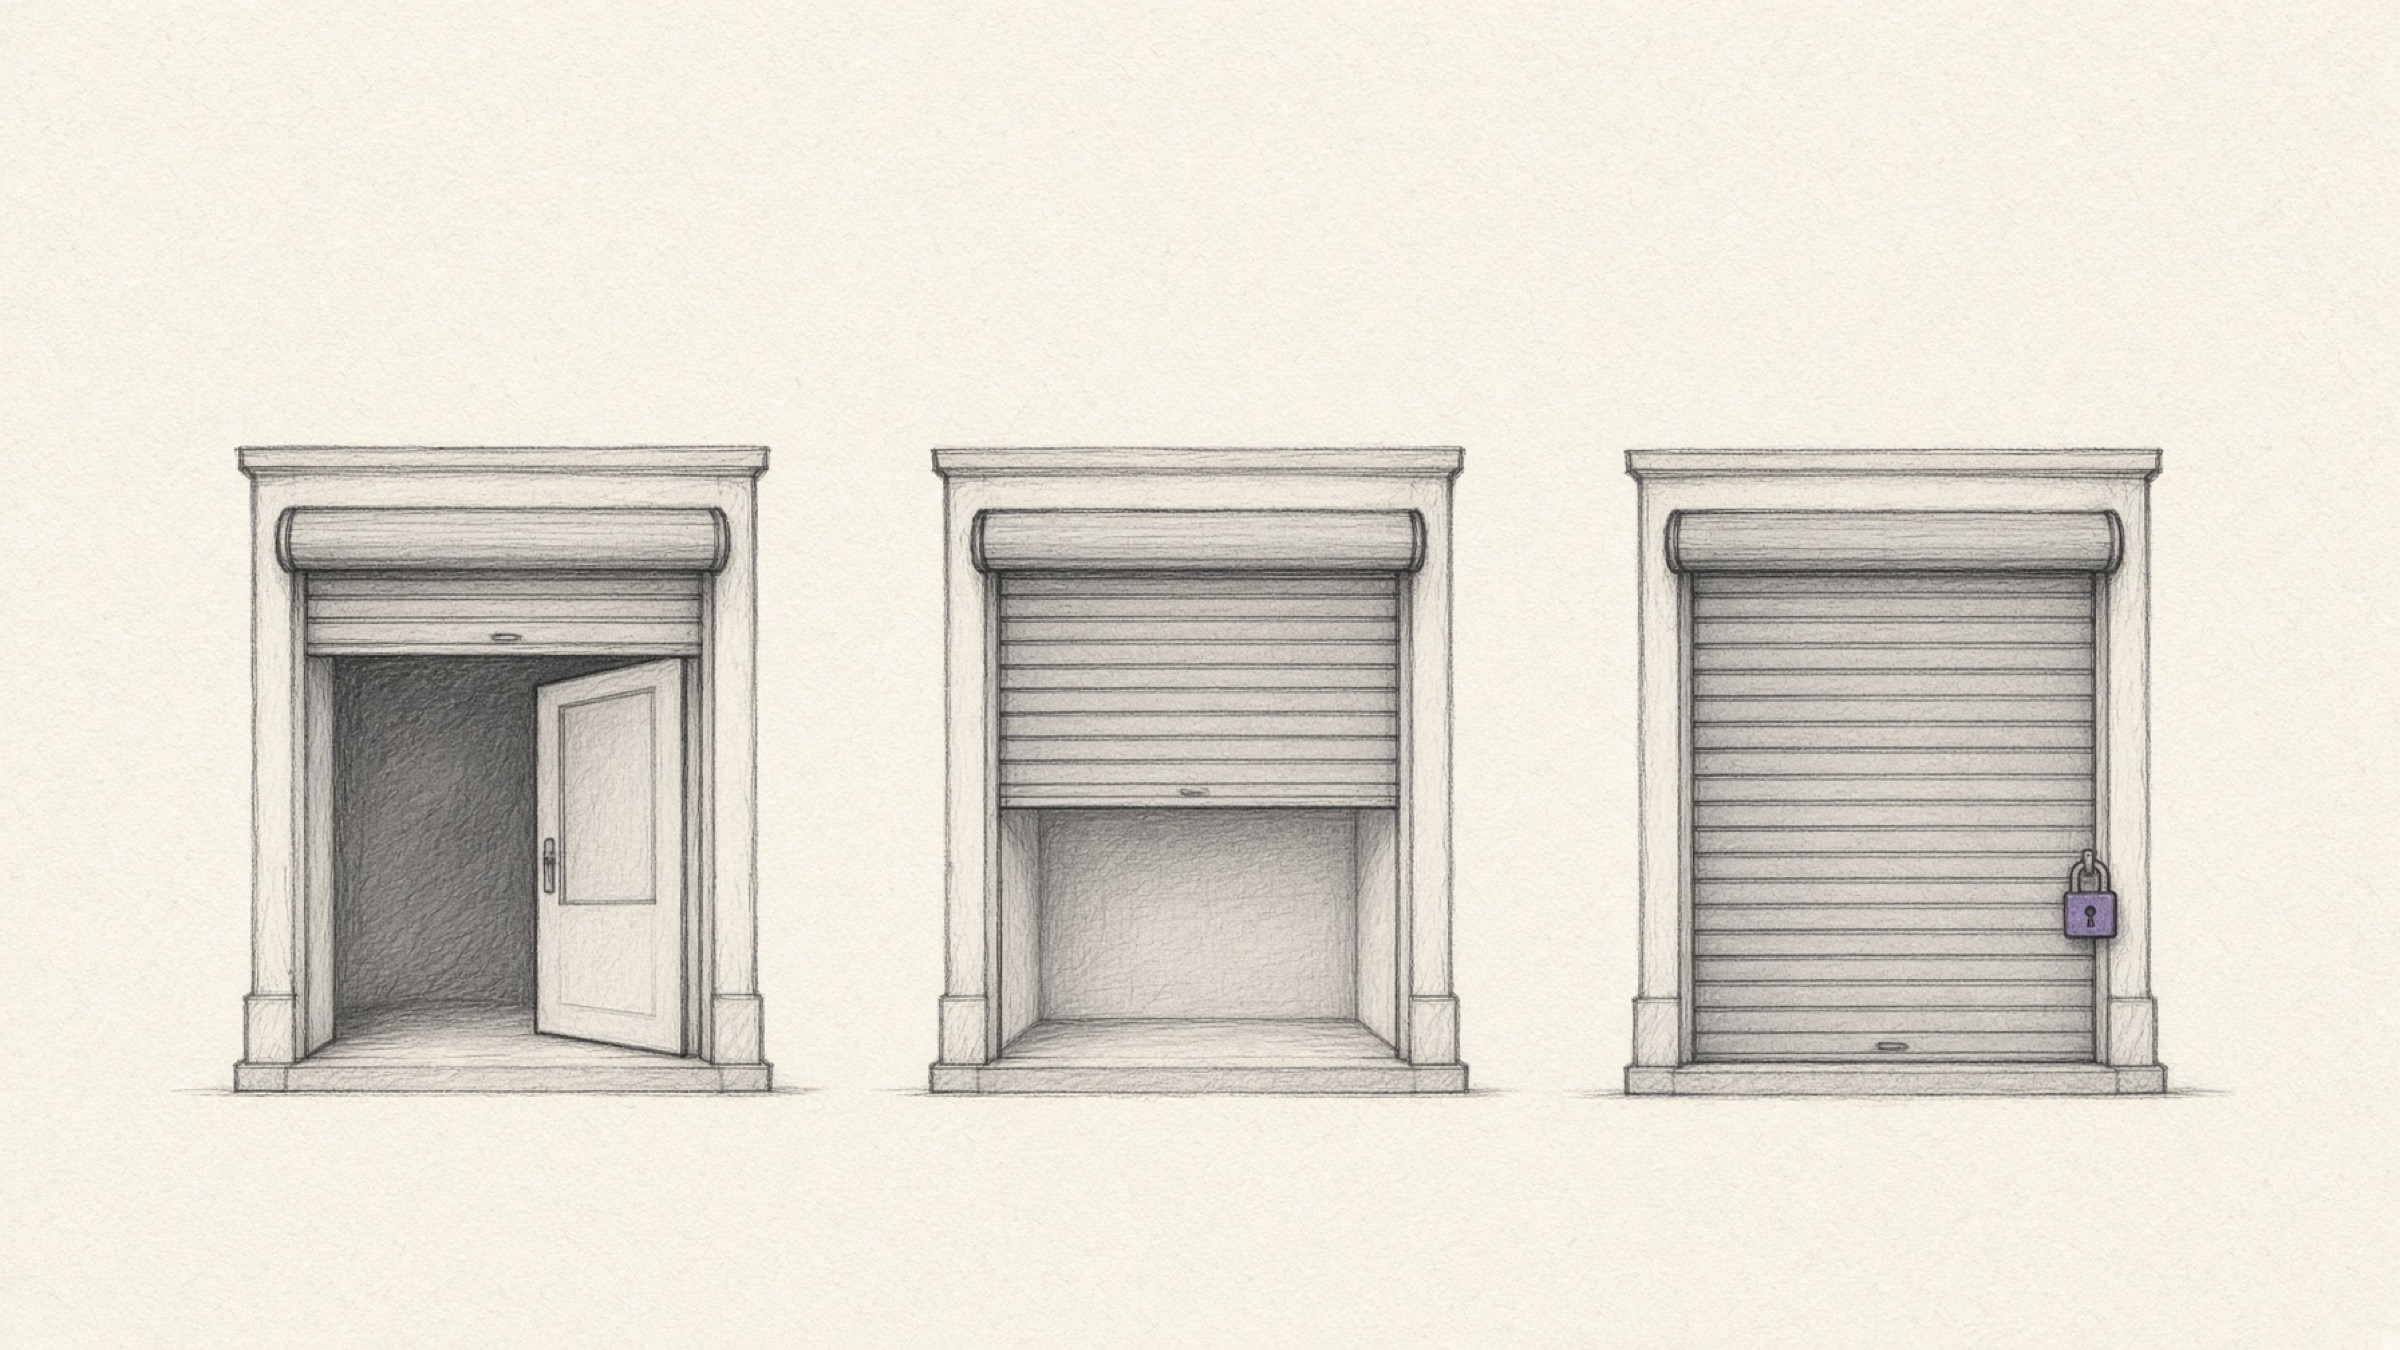
休業と出たら、照会画面で判断を終わらせないでください。いつ再開するのか、今発注して納品されるのかを担当者に直接尋ねる手順を一度挟むほうが安全です。
逆に廃業と出たのに相手は正常だと言う場合もあります。このときは事業者登録番号をもう一度突き合わせてください。支店番号や関係会社の番号が混ざっていたという例は実際にあります。
Q. 取引先の廃業確認はいつやるべきですか
すべての取引を毎回照会する必要はありません。ただ、確認の値段が特に安い時点があり、そこを逃すと値段は一気に上がります。
確認が必要な地点を四つに絞ると、こうなります。
新規の取引先と契約する前
初めて取引する先には判断材料になる履歴がありません。契約書に印を押す前に、名刺に書かれた番号と代表者名が実際の記録と合っているかを一度突き合わせてから始めてください。
取引が途切れた後、再び発注するとき
長く付き合った先ほど油断しやすいのですが、空白の期間に状況が変わっていることがあります。慣れた取引先ほど誰も確認しないという点が、かえって危険です。
金額の大きい代金を送る前
お金が出てしまうと、取り戻す費用が一気に上がります。金額の基準を一つ決めておき、それを超える支払いには照会結果を決裁に添える形で手順に組み込めば、抜け落ちません。
付加価値税の申告を控えて仕入資料を整理するとき
ここが最後の関門です。申告の直前に発行元をざっと見ておけば、おかしな案件が混じっていないかを事前に把握でき、異常があっても税務代理人と相談する時間が残ります。
定期的な取引先が多いなら、取引先の廃業確認を四半期に一度、リスト単位で回す方式が現実的です。申告シーズンの直前にまとめてやるより、リストを分けて前もって確認しておくほうが、いざというときの負担が軽くなります。
Q. 確認したら廃業状態だったらどうしますか
まず照会結果のほうを疑ってください。事業者登録番号は10桁なので一桁違うだけで別の結果が出ますし、記録への反映に時差がある場合もあります。番号を入れ直してみるのが第一段階です。
番号が正しければ、次は資料を揃える作業です。税金計算書に記載された供給時期と照会で確認した状態を並べて置き、取引が実際にあったことを裏づける記録を集めておいてください。
- 契約書または発注書、見積書
- 代金の振込記録と税金計算書の原本
- 物やサービスを実際に受け取ったという記録(取引明細書、受領確認、メールやメッセンジャーのやり取り)
- 照会結果の画面と、確認した日付
ここで止めてください。この状況の税務処理をどうするかは案件ごとに分かれます。供給時期、代金の支払いの有無、実際に取引があったか、申告をすでに終えているかによって判断が変わります。
ですから結論は税務代理人か管轄の税務署で受け取ってください。上で集めた資料をそのまま持っていけば相談がずっと早く進みます。ネット上の記事やこの記事の記述で申告を確定させないでください。
Q. 照会結果さえあれば安心してよいですか
いいえ。事業者登録状態照会は、その番号が登録上生きているかを教えるだけです。その会社が代金を受け取って物を送る能力があるかまでは保証しません。
継続事業者と出ても代金を回収できないことはありますし、逆に休業中の先がまもなく正常に再開することもあります。照会は最低限の関門であって、信用評価ではありません。
ですから金額の大きい取引なら、照会とは別に契約書と支払条件を詰めてください。照会結果は判断の材料であって、判断そのものではありません。
取引先の廃業確認をよく尋ねる人たち
- 新規の取引先がよく増える事業者: 卸小売・流通・製造で発注先が入れ替わり続ける場合
- 外注を頻繁に出す実務担当者: 小規模の業者や個人事業者は登録状態が変わることが多いものです
- 付加価値税の申告を自分で見ている社長: 仕入資料を自ら整理している方
- 経理・会計の担当者: 取引先リストを定期的に点検する必要がある方
どちらにせよ方法は同じです。事業者登録番号の照会に番号と代表者名、開業日を入れて記録と合っているかを見ればいい。無料で、インストールなしにブラウザで終わります。
境界だけは押さえておいてください。このツールが確かめるのは受け取った情報の真偽で、休業か廃業かという状態そのものを出すのは韓国の国税庁です。法的効力の要る確認なら、国税庁のホームタックスで直接照会してください。
確認した内容を取引先ごとに整理して残すなら、CSVから必要な行だけを抜き出すツールが取引先リストの点検に役立ちます。
参考資料
- 韓国国税庁: 事業者登録状態照会および事業者登録番号の真偽確認サービス
- 韓国 付加価値税法: 事業者登録・廃業の申告と税金計算書の発給の根拠となる法令。具体的な税務処理は事案ごとに異なるため、税務代理人や管轄の税務署への確認が必要です。韓国法制処 国家法令情報センター
- 韓国 公共データポータル: 国税庁 事業者登録情報 真偽確認および状態照会サービス(提供項目: 納税者の状態、課税類型など)